
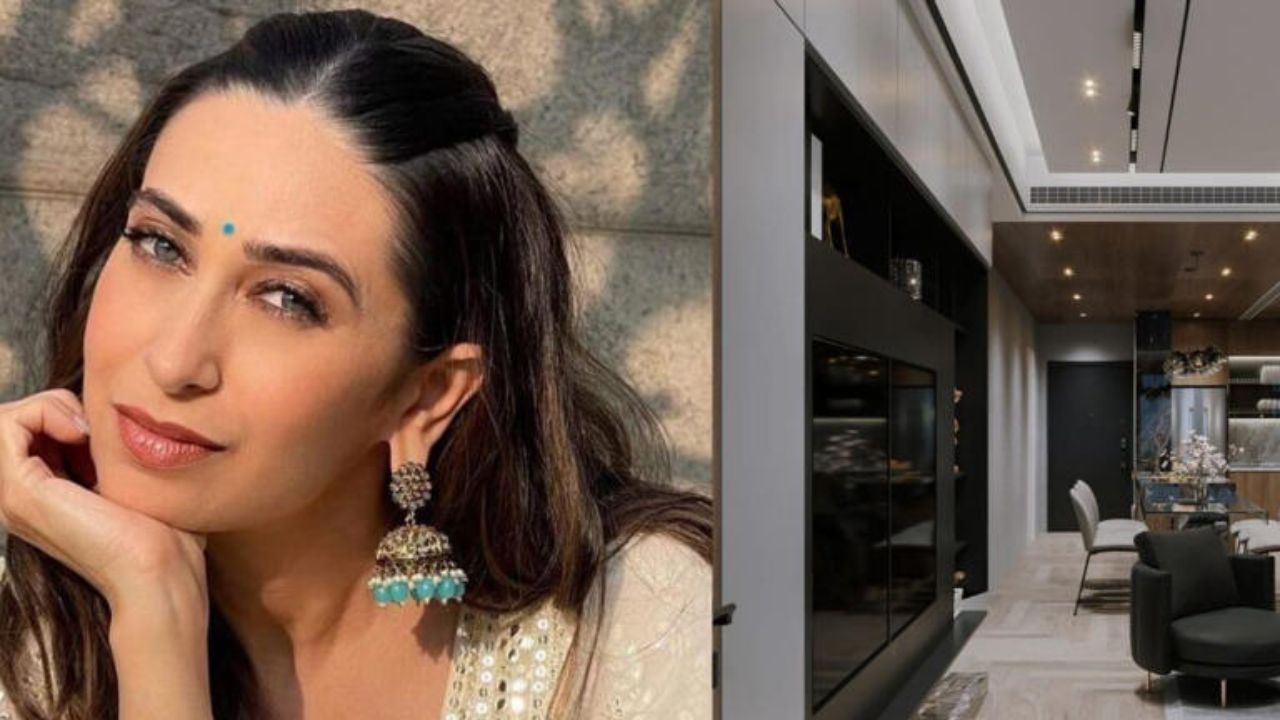
નવી દિલ્હી: અભિનેત્રી કરીશ્મા કપૂરએ તાજેતરમાં મુંબઈમાં આવેલો પોતાનો એક ફ્લેટ ભાડે આપ્યો છે. આ ફ્લેટનું માસિક ભાડું આશરે ₹5.51 લાખ હોવાનું જણાવવામાં આવી રહ્યું છે. અગાઉ પણ જ્યારે આ ફ્લેટ ભાડે આપવામાં આવ્યો હતો ત્યારે તેનું વાર્ષિક ભાડું ₹1 કરોડથી વધુ હતું. આ વખતે એક વર્ષનું ભાડું અંદાજે ₹70 લાખ છે. ત્યારે ઘણા લોકોના મનમાં પ્રશ્ન થાય છે કે જ્યારે કોઈ વ્યક્તિ વર્ષનું કરોડો રૂપિયાનું ભાડું ચૂકવી શકે છે, તો તે ઘર ખરીદી લેતા કેમ નથી?
હકીકતમાં કરોડપતિઓ, મોટા ઉદ્યોગપતિઓ, ફિલ્મી કલાકારો અને હાઈ નેટવર્થ ધરાવતા લોકો ઘર ખરીદવાનો નિર્ણય સામાન્ય લોકોની જેમ લેતા નથી. તેમના માટે ઘર માત્ર રહેવાની જગ્યા નહીં, પરંતુ એક નાણાકીય સંપત્તિ (Financial Asset) પણ હોય છે. જો તેમને લાગે કે કરોડો રૂપિયા એક જ પ્રોપર્ટીમાં રોકવા કરતાં અન્ય રોકાણમાં વધુ વળતર મળી શકે, તો તેઓ લાખો રૂપિયાનું માસિક ભાડું ચૂકવવાનું પણ પસંદ કરે છે.
ઘર કરતાં કમાણી કરાવતા રોકાણને આપે છે પ્રાથમિકતા
ધારો કે મુંબઈના પ્રીમિયમ વિસ્તારમાં એક લક્ઝરી એપાર્ટમેન્ટની કિંમત ₹35 કરોડ છે. જો કોઈ વ્યક્તિ તે ખરીદી લે, તો તેની મોટી મૂડી એક જ સંપત્તિમાં અટવાઈ જાય છે. બીજી તરફ, જો એ જ ₹35 કરોડ બિઝનેસ, શેરબજાર, પ્રાઈવેટ ઇક્વિટી, સ્ટાર્ટઅપ અથવા અન્ય રોકાણમાં લગાવવામાં આવે અને ત્યાંથી દર વર્ષે 12થી 15 ટકા વળતર મળે, તો કરોડો રૂપિયાની આવક થઈ શકે છે. આવી સ્થિતિમાં દર વર્ષે ₹60થી ₹70 લાખનું ભાડું ચૂકવવું વધુ ફાયદાકારક સાબિત થઈ શકે છે.
ભાડાનું ગણિત પણ ખરીદી કરતાં સસ્તું પડે છે
ભારતના મોટા શહેરોમાં લક્ઝરી ઘરોની રેન્ટલ યિલ્ડ સામાન્ય રીતે 2થી 4 ટકા વચ્ચે હોય છે. એટલે કે ₹30 કરોડના ઘરની સામે વાર્ષિક ભાડું અંદાજે ₹60 લાખથી ₹1 કરોડ જેટલું થઈ શકે છે. ઘર ખરીદવા માટે જેટલી મૂડી રોકવી પડે તેની સરખામણીએ ભાડું ઘણું ઓછું હોવાથી ઘણા શ્રીમંત લોકો ખરીદવાને બદલે ભાડે રહેવાનું પસંદ કરે છે.
કેશ ફ્લો જાળવી રાખવો વધુ મહત્વનો
વ્યવસાય સાથે જોડાયેલા લોકો માટે રોકડ પ્રવાહ (Cash Flow) સૌથી મોટી શક્તિ હોય છે. જો કરોડો રૂપિયા ઘરમાં રોકાઈ જાય, તો જરૂર પડ્યે તે તરત બહાર કાઢવા સરળ નથી. જ્યારે એ જ મૂડી રોકાણમાં હોય, તો નવા બિઝનેસ અથવા નવી તકમાં તેનો ઝડપથી ઉપયોગ કરી શકાય છે. તેથી ઘણા ધનિક લોકો પોતાની મૂડીને સતત કાર્યરત રાખવાનું પસંદ કરે છે.
જરૂરિયાત મુજબ સરળતાથી ઘર બદલી શકાય
મોટા ઉદ્યોગપતિઓ, CEO અને ફિલ્મી કલાકારોનું કામ અલગ-અલગ શહેરો અને વિસ્તારોમાં હોય છે. આજે મુંબઈમાં રહેવું જરૂરી હોય, તો થોડાં વર્ષો પછી દિલ્હી, દુબઈ કે લંડનમાં રહેવાની જરૂર પડી શકે છે. ભાડાનું ઘર તેમને કરોડોની પ્રોપર્ટી વેચવાની ચિંતા વગર સરળતાથી સ્થળાંતર કરવાની સુવિધા આપે છે.
સમુદ્ર કિનારે આવેલા એપાર્ટમેન્ટ, પ્રીમિયમ ટાવર, પ્રાઈવેટ ક્લબ, સ્વિમિંગ પૂલ, જિમ અને હાઈ-સિક્યોરિટી જેવી સુવિધાઓ ધરાવતા ઘરો ખરીદવા માટે ઘણી વખત ₹50 કરોડથી ₹100 કરોડ સુધીનો ખર્ચ થઈ શકે છે. જ્યારે આ જ સુવિધાઓ ભાડે ઘણી ઓછી કિંમતમાં મળી જાય છે. તેથી ઘણા લોકો માટે માલિક બનવા કરતાં તેનો ઉપયોગ કરવો વધુ ફાયદાકારક બને છે.
જાળવણીનો ખર્ચ પણ ઓછો રહે
મોંઘું ઘર ખરીદ્યા બાદ પ્રોપર્ટી ટેક્સ, મોટા રિપેર, સ્ટ્રક્ચરલ મેન્ટેનન્સ અને અન્ય ખર્ચ પણ માલિકે જ ઉઠાવવા પડે છે. જ્યારે ભાડાના ઘરમાં આ ખર્ચનો મોટો ભાગ મકાનમાલિકની જવાબદારી હોય છે. તેથી ભાડૂતને ઓછી ચિંતા રહે છે.
માત્ર ભારતમાં જ નહીં, પરંતુ ન્યૂયોર્ક, લંડન, સિંગાપુર અને દુબઈ જેવા શહેરોમાં પણ ઘણા અબજોપતિઓ, ઇન્વેસ્ટમેન્ટ બેન્કરો અને મોટી કંપનીઓના અધિકારીઓ લાંબા સમય સુધી ભાડાના ઘરમાં રહેવાનું પસંદ કરે છે. તેમના માટે ઘર ખરીદવું ભાવનાત્મક નહીં પરંતુ આર્થિક નિર્ણય હોય છે.
શું આ દરેક માટે યોગ્ય વ્યૂહરચના છે?
આ વ્યૂહરચના માત્ર એવા લોકો માટે લાભદાયી છે, જેમની પાસે મોટી મૂડી હોય અને તેઓ એ મૂડી પરથી ઘરના ભાડા કરતાં ઘણું વધુ વળતર કમાઈ શકતા હોય. સામાન્ય પરિવારો માટે પોતાનું ઘર ખરીદવું આજે પણ આર્થિક સુરક્ષા, સ્થિરતા અને લાંબા ગાળાની સંપત્તિ ઊભી કરવાનો મહત્વપૂર્ણ માર્ગ માનવામાં આવે છે.
તેથી ઘર ખરીદવું કે ભાડે રહેવું, બંનેમાંથી કયો વિકલ્પ યોગ્ય છે તે વ્યક્તિની આવક, રોકાણ કરવાની ક્ષમતા અને જરૂરિયાતો પર આધાર રાખે છે.